五年18次利率调整复盘:加息日纳指平均涨0.62%,A股的开关不在美联储
数据时点说明:行情数据取自本地行情库(纳斯达克截至2026年10月16日收盘,上证指数截至10月19日收盘);决议信息以美联储历次FOMC决议及公开报道为准;决议于美东时间14:00公布,美股反应取决议当日,A股反应取次一交易日;文中「加息日/降息日」统计均按此口径。
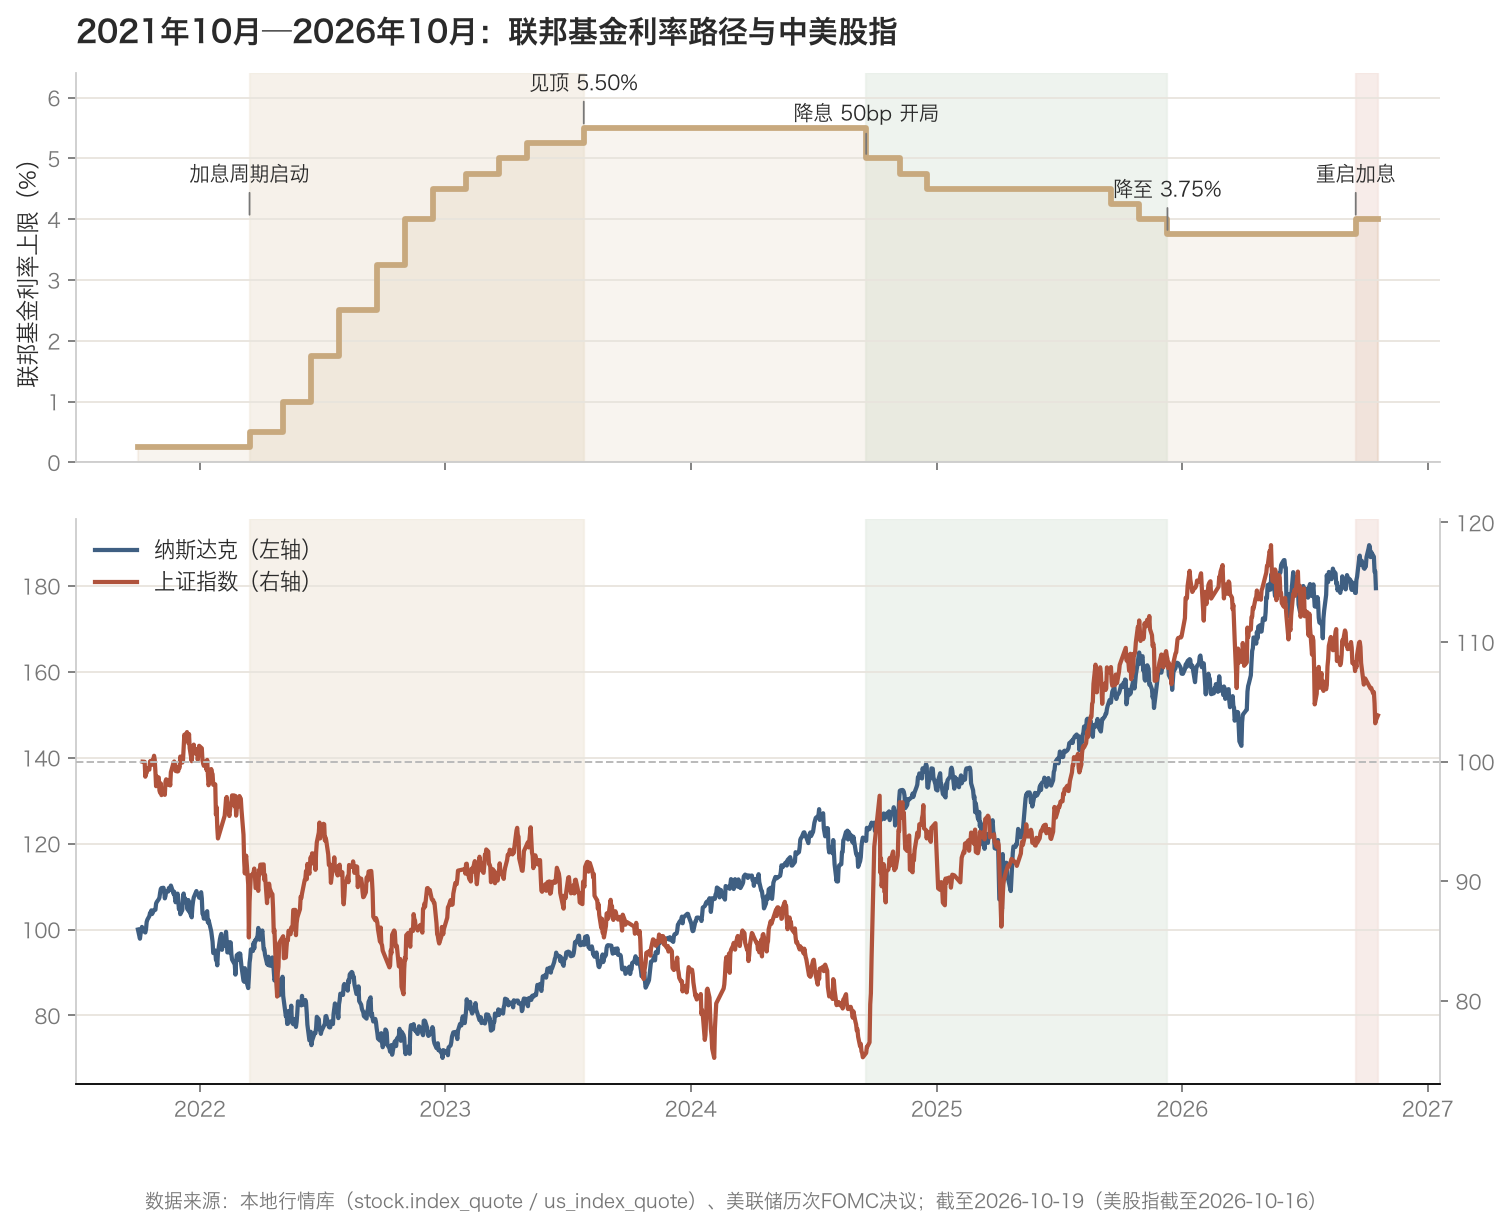
一、五年利率地图:12次加息、6次降息、一段观望
1.1 2022年3月—2023年7月:四十年最快的加息
- 2022年7次、共425个基点:3月16日+25、5月4日+50、6月15日+75、7月27日+75、9月21日+75、11月2日+75、12月14日+50,联邦基金利率从0—0.25%拉到4.25%—4.50%;
- 2023年4次、共100个基点:2月1日、3月22日、5月3日、7月26日各+25,见顶于5.25%—5.50%,此后按兵不动14个月。
1.2 2024年9月—2025年12月:两段降息,累计175个基点
- 2024年:9月18日-50(预防式开局)、11月7日-25、12月18日-25,降至4.25%—4.50%;
- 停了近9个月后,2025年9月17日、10月29日、12月10日各-25,终点3.50%—3.75%。
1.3 2026年:换主席、五次按兵不动、9月重启加息
- 今年1月28日、3月18日、4月29日、6月17日、7月29日五次全部按兵不动,维持在3.50%—3.75%;其中6月17日是新任主席沃什的首次议息会议;
- 9月16日,委员会12:0全票加息25个基点至3.75%—4.00%,为2023年7月以来首次。点阵图显示18位提交预测的委员中16位预计年内至少再加一次,2026年末利率中值上修至4.1%;经济预测把今年PCE上修至3.7%,回到2%目标的时点推迟到2029年;
- 下一次会议在10月27日—28日,利率期货市场对年底前再加息的定价约九成。
二、决议当天的真相:靴子早已定价,动作本身几乎不解释市场
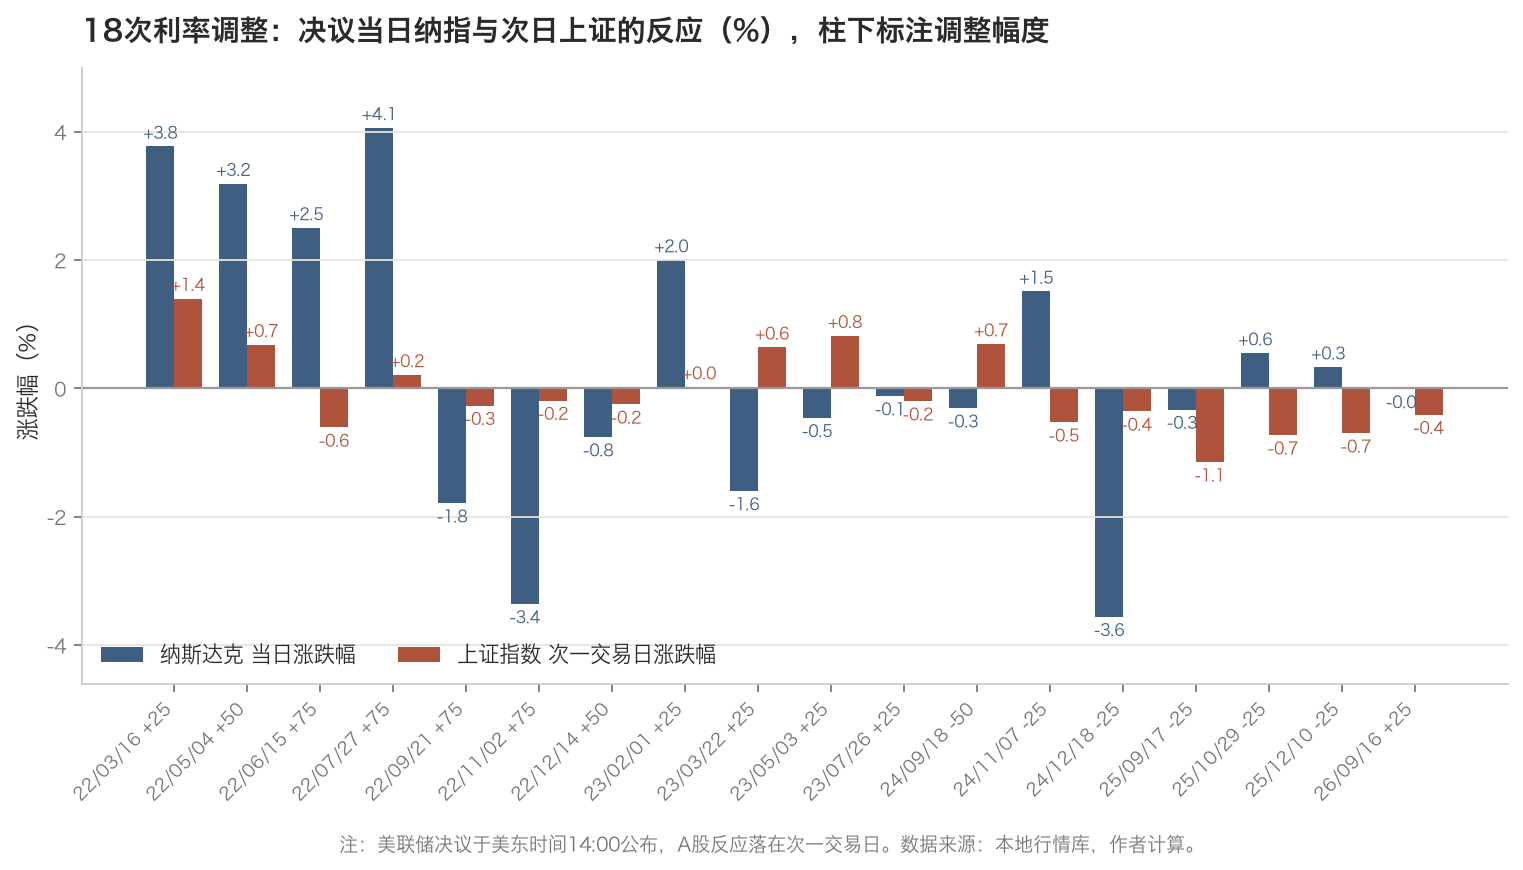
把五年里23次有明确结果的决议(18次调整+2026年5次按兵不动)逐次统计,分组均值如下:
- 12次加息日:纳指当日平均+0.62%(中位数-0.07%),后5日平均-0.13%,后20日平均+1.31%;上证次日平均+0.15%,后20日平均-0.24%;
- 6次降息日:纳指当日平均-0.30%(中位数+0.01%),后20日平均+1.38%;上证次日平均-0.46%(中位数-0.61%),后20日平均+3.76%;
- 2026年5次按兵不动:纳指当日平均-0.87%——按兵不动反而跌得最多,因为每一次「不动」都在确认高利率更久。
四个能说明问题的样本:
- 2022年7月27日,加息75个基点——当时史上最激进,纳指当天涨4.06%,是当年最大单日涨幅之一。原因很简单:市场最怕的是100个基点,「没有更坏」就是利好;
- 2022年11月2日,同样是75个基点,纳指跌3.36%——鲍威尔在发布会上暗示终端利率会更高。同幅度、同方向,市场反应完全相反,差别只在指引;
- 2024年12月18日,降息25个基点,纳指跌3.56%——「鹰派降息」,点阵图削减了来年降息次数;
- 2026年9月16日,三年首次重启加息,纳指全天仅跌0.01%——决议公布前利率期货对加息的定价已超九成,盘中纳指一度涨0.58%,真正的杀跌来自沃什发布会的鹰派表态。三周后的10月14日,一份超预期的9月CPI(同比3.7%)一天把纳指打下1.9%,比加息当天大两个数量级。
这些样本指向同一个结论:市场交易的不是利率本身,而是预期差。决定当日行情的是「实际结果偏离定价多少」和「指引往哪边挪」,而不是加了或降了25个基点这个事实。
三、拉长到年度:利率方向和指数方向基本脱钩
- 2022年(加息最猛的年份):纳指-33.1%,上证-15.1%——五年里唯一一年「利率方向」与「股指方向」真正同向;
- 2023年(继续加息直至见顶5.50%):纳指+43.4%,上证-3.7%——几乎同一个利率环境,一个暴涨一个阴跌,分化来自AI盈利周期,而不是利率;
- 2024—2025年(降息周期):纳指+28.6%、+20.4%,上证+12.7%、+18.4%——双双走牛,但驱动力各说各话:美股靠AI资本开支,A股靠「9·24」以来的政策转向与流动性宽松。最典型的是2024年9月18日降息50个基点:降息当天纳指只跌0.31%,而其后20个交易日上证大涨19.89%——那是国内一揽子政策的功劳,不能记在美联储账上;
- 2026年(重启加息):纳指+12.5%、续创历史新高,上证-6.0%、10月15日收3707.48点创年内新低——利率同样在上行,两个市场再次朝相反方向走。
按利率阶段切段看更清楚:加息周期内(2022年3月—2023年7月)纳指累计+8.5%、上证+5.0%,都没怎么跌;停止加息的空窗期(2023年7月—2024年9月)纳指+25.5%、上证-15.5%,利率没动,分化反而最大;降息周期内(2024年9月—2025年12月)纳指+34.3%、上证+42.5%。利率路径和股指路径的相关性,在任何一个阶段都经不起细看。
四、内在关系:三条传导渠道,前两条经常失灵
4.1 渠道一:贴现率——美股的「分母」,但分子经常赢
利率上行直接压高估值成长股的贴现价值,这是教科书逻辑,2022年和2026年10月都在兑现。但过去五年的另一半经验是:只要盈利上行够快,利率完全可以被无视——2023年加息到顶的同时纳指涨43%,2026年重启加息纳指照样创新高,背后都是AI资本开支周期在「分子端」发力。对美股,利率决定斜率,盈利决定方向。
4.2 渠道二:汇率与跨境资金——A股的「风险偏好」开关,冲击是结构性的
美元走强、美债收益率上行,直接后果是人民币资产相对吸引力下降、外资风险偏好收缩,先跌的永远是外资重仓与高估值成长。10月15日的传导链非常干净:隔夜美国CPI超预期,纳指-1.9%、费城半导体指数-4.3%,当天韩国综合指数-7.57%、日经225-4.9%;上证跌1.59%,但结构上上证50只跌0.4%、沪深300跌1.2%,创业板指跌2.92%——冲击是风格性的,不是指数性的。这解释了为什么每次「美联储冲击」A股的体感远大于指数跌幅:受伤集中在科技成长和算力链,而高股息、内需板块几乎无感。
4.3 渠道三:中国货币政策「以我为主」,把外部利率对冲掉
美联储紧它的,国内该降准降准、该呵护流动性照样呵护。这是A股中期方向与美联储脱钩的制度原因:外部的利率是「底色」,内部的信用周期和产业政策才是「画笔」。2024年四季度和2025年的行情都证明了这一点。
4.4 数据验证:相关系数只有0.19,但传导「跌强涨弱」
统计五年1286个交易日「纳指当日→上证次日」的关系:相关系数0.187,beta只有0.139——粗略说,纳指的波动只有14%能传导到A股。分方向看:纳指单日跌超2%共97次,上证次日平均跌0.50%、跟跌概率58.8%;纳指单日涨超2%共90次,上证次日平均涨0.39%、跟涨概率67.8%。跟涨的概率其实更高,但幅度更小;跟跌的概率略低,但幅度更大。对仓位的含义很直接:外部暴跌要当作真实的风险信号处理(减仓、降低敞口),外部暴涨则不必追——它传导到A股的效率天然打折。
五、往前看:10月28日议息,A股该盯什么
- 基准情景(概率约六成):加息25个基点,同时暗示接近本轮终点——决议后一两个交易日A股科技成长继续承压,随后回归国内变量。按历史规律,「利空落地」后纳指的5日、20日窗口平均是收涨的;
- 次优情景(约两成半):按兵不动但表述偏鹰——美元与美债利率高位钝化,A股科技短线反弹,但只是把问题推迟到12月;
- 尾部情景(约一成半):加息50个基点或明确年内再加息——全球风险资产二次杀估值,A股科技成长再下一城,考验前低支撑。
但盯决议不如盯三个先行量:10年期美债收益率能否站稳5%一线、美元指数100关口的方向、费城半导体指数相对纳指的强弱(它领先于全球算力链的风险偏好)。A股内部则看两件事:三季报的兑现度,以及成交量能否回到2万亿以上——外部利率决定的是波动节奏,内部盈利与资金才是方向。
把五年数据浓缩成一句话:美联储是中美股市共同的「节拍器」,但不是共同的「发动机」。利率上行阶段它放大A股的回撤、延迟A股的反弹;利率下行阶段它锦上添花;而牛熊的分界,始终画在各自的盈利与政策周期上。这次也不会例外。
六、信息来源
- 美联储历次FOMC决议声明、经济预测(SEP)与点阵图,2022年3月—2026年9月;下次会议时间表见汇通网利率专题(bank.fx678.com);
- 《时隔三年再加息!美联储加息25个基点,美股黄金双双下挫》,广州日报,2026-09-17;
- 《加息靴子落地,美股科技股保持强势》,中国证券报,2026-09-17;
- 《美联储鹰派加息搅动市场》,澎湃新闻,2026-09-17;《美联储年内或仍将加息一次》,中国银河证券(中证网),2026-09-17;
- 《外部加息预期引发短期震荡 A股中长期逻辑未改》,经济参考报,2026-10-16;《美联储加息预期升温,难改A股中长期运行趋势》,证券时报,2026-10-15;
- 《A股放量调整,卖方机构齐喊:短期有压力,中期不悲观》,21世纪经济报道,2026-10-16;中金公司A股策略晨报,2026-10-16;
- 2025年三次降息信息:央广网《刑事调查 传票威胁 美政府与美联储矛盾再升级》,2026-01-12;
- 行情数据:本地行情库(上证指数、纳斯达克指数日线),截至2026-10-19。
风险提示:本文为公开信息整理与个人分析,历史统计规律不代表未来,情景概率为主观估计;不构成任何投资建议,市场有风险,决策需独立。